La transición energética mundial aceleró durante 2025 con un aumento de la capacidad renovable que llevó a estas fuentes a superar al carbón en potencia instalada total. La energía solar se ubicó al frente de ese proceso: los menores costos tecnológicos, la expansión de los grandes parques y la multiplicación de paneles en techos consolidaron su presencia en sistemas eléctricos que buscan reducir la dependencia de los combustibles fósiles.
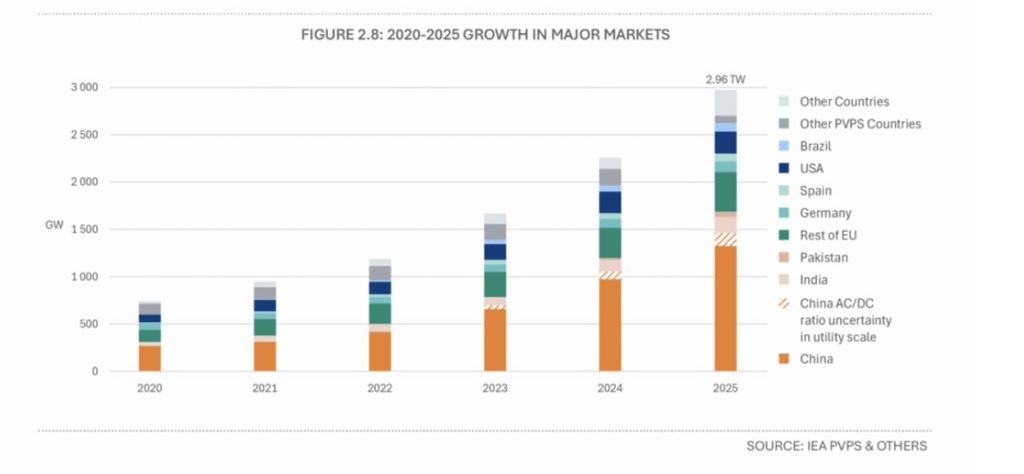
La novedad es que el año pasado, la energía solar sumó cerca de 690 gigavatios (GW) de nueva capacidad en todo el mundo, según el reciente informe Trends in Photovoltaic Applications 2026 del Programa de Sistemas de Energía Fotovoltaica de la Agencia Internacional de Energía (IEA-PVPS).
La cifra representó un alza del 15% frente a las instalaciones registradas en 2024 y elevó la capacidad acumulada global hasta 2,96 teravatios (TW).
El ritmo de expansión confirmó el lugar de la energía solar entre las fuentes que más capacidad eléctrica aportan cada año. La potencia fotovoltaica instalada a fines de 2025 puede producir alrededor de 3.845 teravatios hora (TWh) anuales. Esa cantidad equivale a cerca del 12% del consumo mundial de electricidad, de acuerdo con las estimaciones incluidas en el estudio.
El dato expresa capacidad instalada y no generación efectiva. Un panel solar produce electricidad cuando existe radiación disponible, por lo que la energía entregada al sistema depende de la ubicación, las horas de sol, el clima, el estado de las redes y la posibilidad de almacenar o consumir la producción en los momentos de mayor oferta.
China explicó gran parte de este avance en dicho informe. El país incorporó 415 GW durante 2025, el 60% de todas las nuevas instalaciones solares del planeta. La magnitud de ese despliegue superó con amplitud a la del resto de los mercados y mantuvo a la economía china como el principal centro de fabricación, instalación y consumo de tecnología fotovoltaica.
India ocupó el segundo puesto, con 54 GW añadidos durante el año. Estados Unidos quedó tercero, con 43 GW, seguido por Alemania, con 18 GW, y Pakistán, con 14 GW. La Unión Europea, considerada como mercado conjunto, incorporó 68 GW. El reparto de las cifras muestra una concentración relevante en Asia, pero también una presencia amplia de mercados con políticas energéticas, niveles de demanda y condiciones de financiamiento diferentes.
El informe registró además una expansión geográfica. Un total de 36 países añadieron más de 1 GW de capacidad solar a lo largo de 2025, tres más que en 2024. El umbral permite observar que la adopción de esta tecnología dejó de limitarse a las principales potencias económicas y entró en una fase de mayor difusión, aunque las diferencias entre los países aún resultan marcadas.
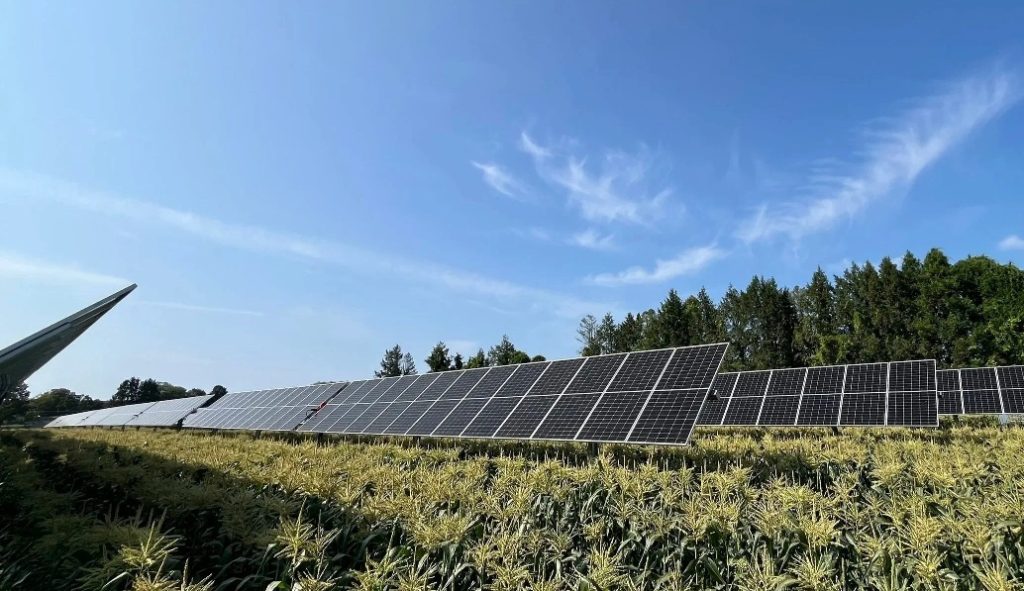
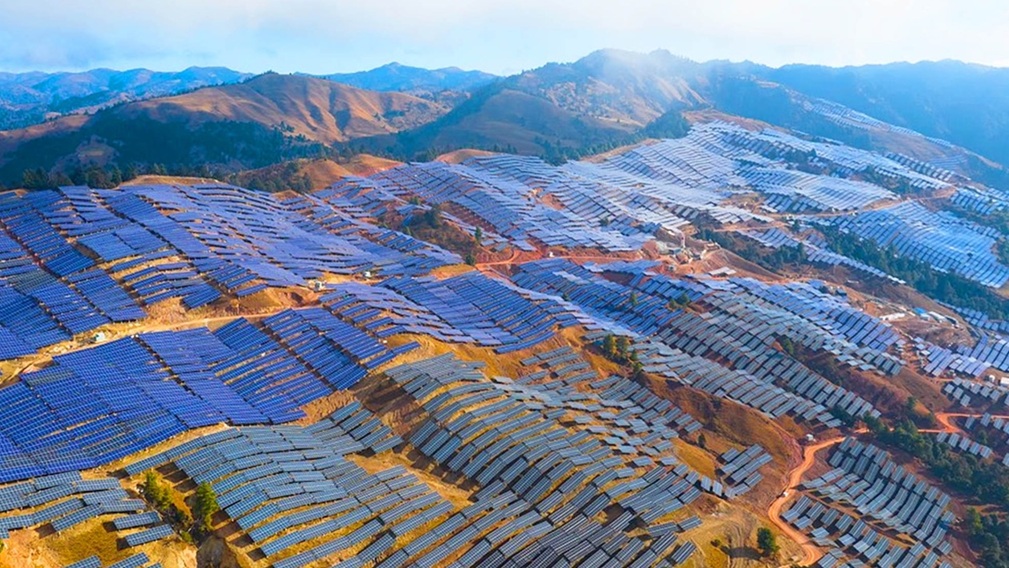
La incorporación de grandes parques solares explicó la mayor parte de las nuevas instalaciones. Los sistemas centralizados sumaron 410 GW en 2025. China aportó 256 GW de ese segmento, mientras India añadió 42 GW, Estados Unidos 35 GW, España 11 GW y Alemania 8,3 GW. Arabia Saudita y Emiratos Árabes Unidos también aparecieron entre los mercados que impulsaron proyectos de gran escala.
La energía solar centralizada se basa en plantas que concentran miles de paneles y envían su electricidad a redes de transmisión y distribución. Estos proyectos pueden incrementar con rapidez la potencia de un país, aunque requieren terrenos, líneas de alta tensión, permisos y una red con capacidad suficiente para recibir la energía. En los mercados donde la producción solar crece a gran velocidad, el desafío ya no consiste solo en instalar equipos, sino también en integrar esa electricidad sin provocar congestiones ni pérdidas de producción.
Los paneles en techos y comercios alcanzaron un récord de 282 GW
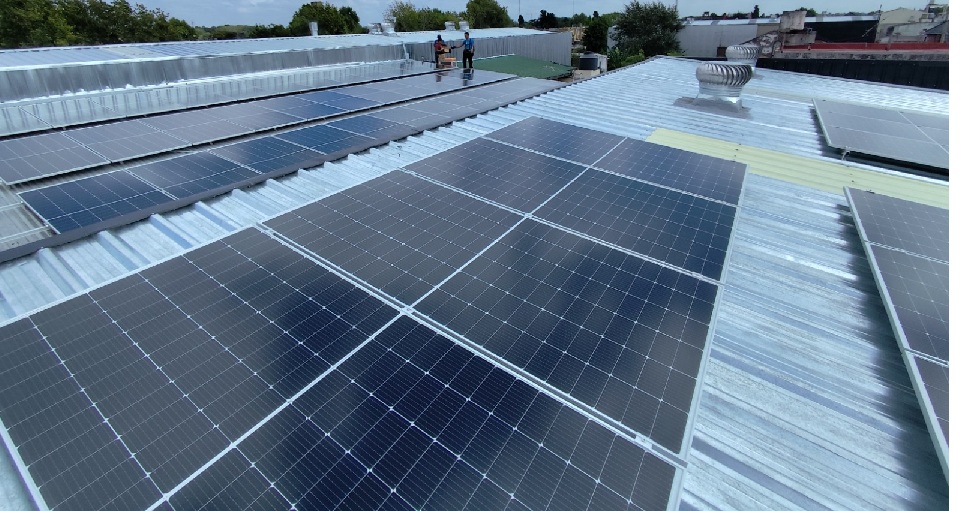
La otra parte de la expansión provino de la energía solar distribuida, que alcanzó un récord de 282 GW de nuevas instalaciones en 2025, frente a los 228 GW de 2024. Este segmento reúne sistemas colocados cerca del lugar donde se consume la electricidad, como viviendas, comercios, industrias, edificios públicos y pequeñas instalaciones conectadas a redes locales.
La diferencia entre ambos modelos resulta relevante para entender la transformación del sistema eléctrico. Las plantas centralizadas pueden aportar volúmenes elevados de potencia en pocos proyectos. Los sistemas distribuidos, en cambio, permiten que hogares y empresas produzcan una parte de su propia energía. Su impacto depende de los esquemas de autoconsumo, las tarifas, las reglas para inyectar excedentes a la red y la disponibilidad de baterías.
China también lideró este mercado, con 159 GW de nueva capacidad solar distribuida. Pakistán ocupó el segundo lugar con 14 GW, seguido por India, con 12 GW; Alemania, con 9,2 GW; y Brasil, con 7,9 GW. Francia, Turquía, Japón y Australia también sostuvieron un crecimiento de este formato, según el informe.
La difusión de paneles en techos y predios industriales permite reducir la necesidad de comprar electricidad de la red en determinadas horas del día. Sin embargo, la utilidad económica de cada sistema no depende únicamente de la cantidad de energía que puede producir en un año. También importa el momento en que esa producción coincide con el consumo del usuario.
Una vivienda puede generar un excedente al mediodía y requerir electricidad de la red durante la noche. Una fábrica puede aprovechar de forma directa una proporción más alta de su generación si su actividad se concentra en horario diurno. Las condiciones de inyección de excedentes, los precios de compra, las restricciones de vertido y las pérdidas asociadas al almacenamiento también modifican el resultado de cada proyecto.
Por esa razón, el aumento de la capacidad solar trasladó parte del debate desde la instalación de paneles hacia la integración horaria de la energía. Las baterías pueden conservar una parte de la electricidad producida durante las horas de mayor radiación para utilizarla después, aunque no todos los sistemas requieren ese recurso ni todos los mercados ofrecen las mismas condiciones para justificarlo.
El documento de la IEA-PVPS advirtió que los efectos de una alta penetración solar ya aparecen con mayor frecuencia en algunos países. “Las restricciones de generación, los precios negativos, la caída de los precios de compra y las limitaciones de conexión a la red son cada vez más evidentes en los mercados con alta penetración”, señalaron. “El almacenamiento, la demanda flexible, redes más sólidas, mejores pronósticos y un acceso adecuado al mercado se están volviendo esenciales para extender la contribución de la energía fotovoltaica más allá de las horas en las que se genera”.
La referencia a los precios negativos alude a períodos en los que existe más oferta de electricidad que demanda disponible o capacidad de transporte en la red. En esas circunstancias, algunas plantas pueden recibir señales económicas para reducir su producción. El fenómeno refleja una paradoja de la expansión: la electricidad solar puede resultar abundante en ciertas horas y escasa en otras, incluso dentro de un mismo día.
La demanda flexible ofrece una respuesta posible. Consiste en desplazar algunos consumos hacia los momentos de mayor generación renovable. La recarga de vehículos eléctricos, ciertos procesos industriales, el bombeo de agua o la climatización de edificios pueden adaptarse a esa lógica si existen incentivos, infraestructura y herramientas de gestión adecuadas.
Las redes eléctricas también ocupan un lugar central. La instalación de paneles y parques solares puede completarse en plazos más cortos que la construcción de nuevas líneas de transmisión o subestaciones. Cuando la infraestructura no crece al mismo ritmo, los proyectos pueden enfrentar demoras de conexión o límites para inyectar la electricidad que producen.
El almacenamiento mostró uno de los mayores avances asociados a la expansión solar. Europa, Canadá y Estados Unidos añadieron en conjunto casi 79 gigavatios hora (GWh) de capacidad anual de baterías en 2025. En 2020, la cifra había sido de 2,9 GWh. El salto multiplicó por más de 25 la incorporación anual en apenas cinco años.
Las baterías no eliminan por sí solas las limitaciones de las redes ni resuelven todos los problemas de integración. Su función consiste en desplazar parte de la electricidad disponible desde las horas de abundancia hacia períodos de mayor demanda o menor producción renovable. Junto con las redes, la gestión de la demanda y mejores pronósticos, forman parte de la infraestructura que puede determinar cuánto de la nueva potencia solar se convierte en electricidad útil para los consumidores.
Informe: https://iea-pvps.org/wp-content/uploads/2026/09/Trends-In-PV-Applications-2026.pdf